民办培训机构预收培训费未开具发票的法律风险与合规指引
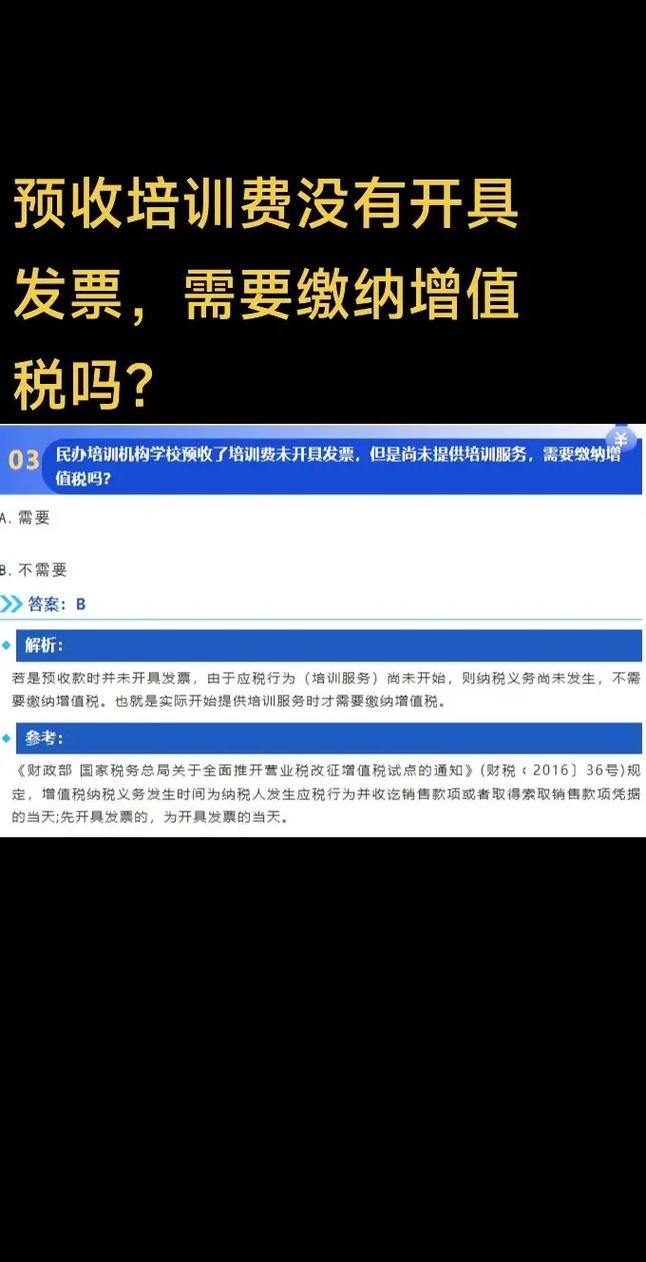
民办培训服务机构因预收培训费未开具发票引发的消费纠纷与税务问题频发。不少机构在招生时要求家长一次性缴纳数月甚至数年的培训费用,却以“发票用完”“下次集中开”等理由拖延或拒绝开具发票。这种操作不仅损害消费者权益,也让机构自身面临法律、税务和行政多重风险。本文围绕民办培训服务机构预收培训费未开票的现象,分析其法律定性、潜在风险及合规建议。\n\n一、预收培训费未开票的法律定性\n\n根据《中华人民共和国发票管理办法》第十九条,销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票。民办培训服务机构提供非学历教育培训服务,属于经营行为,预收培训费时即确认收款,依法应当在收款当期开具发票。未开票,甚至以收据代替发票,属于违反发票管理规定的行为”。\n\n教育部等六部门《关于加强校外培训机构预收费监管工作的通知》明确要求,校外培训机构预收费应全部进入本机构预收费资金托管专用账户,并开具合法票据。未开票往往与资金未纳入监管、逃避税收等违规行为相伴而生。\n\n二、民办培训服务机构未开票的主要风险\n\n(一)行政责任风险\n依据《发票管理办法》第三十五条,应当开具而未开具发票的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收。若机构长期大量未开票,可能被认定为情节严重,面临更高罚款乃至停业整顿。\n\n(二)税务风险\n预收培训费在增值税和企业所得税上均有明确的纳税义务发生时间。若不开票、不入账,构成隐匿收入、偷逃税款。一旦被税务稽查查实,需补缴税款、加收滞纳金,并处不缴或少缴税款百分之五十以上五倍以下罚款;构成犯罪的,依法追究刑事责任。\n\n(三)民事责任与消费者投诉风险\n消费者索要发票被拒,可向税务机关举报,也可依据《消费者权益保护法》主张权利。若机构后续经营不善“跑路”,消费者因手中仅有收据而无发票,维权举证难度加大,更容易引发群体性投诉,机构品牌信誉严重受损。。\n\n(四)刑事风险\n若机构以非法占有为目的,虚构培训能力、夸大宣传,预收大量学费后未提供实质服务且拒不退款,可能涉嫌合同诈骗罪或诈骗罪;同时隐匿收入逃税数额较大且占应纳税额比例较高的,可能触犯逃税罪。\n\n三、典型案例简析\n某市一艺术类民办培训学校,两年间预收600余名学员学费共计900余万元,均未开具发票,仅出具自制收据,收入亦未全额入账。后因经营不善停课,家长集体投诉。税务机关稽查后认定其偷逃增值税、企业所得税合计80余万元,依法追缴税款、滞纳金并处罚款;公安机关以涉嫌合同诈骗立案侦查,负责人被采取刑事强制措施。该案警示:预收费不开票绝非“小事”,而是一系列违法风险的起点。\n\n四、合规经营建议\n\n第一,依法开票,应开尽开。民办培训服务机构在收取培训费时,无论金额大小、无论家长是否主动索要,均应当场或按约定时间开具增值税发票或税务部门认可的电子票据。拒绝以“折扣”“不报班”要挟消费者放弃发票。\n\n第二,纳入资金监管,规范预收费。按照主管部门要求,将预收学费全部存入资金托管专用账户,实行“一课一消”或按培训进度拨付,避免挪用资金。\n\n第三,健全财务制度,及时申报纳税。对预收培训费按增值税纳税义务发生时间确认收入,准确核算,按时申报,不得以“未开票”为由不申报。\n\n第四,主动配合检查,化解风险。若已存在未开票情形,应尽快梳理台账,主动向税务机关说明情况、补开发票、补缴税款,争取从轻处理。\n\n第五,加强合同管理和消费者沟通。在培训合同中明确收费项目、金额、退费规则及发票开具方式,减少因票据问题引发的纠纷。\n\n\n\n民办培训服务机构预收培训费未开具发票,表面是票据管理瑕疵,实则可能同时触碰行政、税务、民事乃至刑事多条红线。合规开票、依法纳税、接受资金监管,不仅是法律义务,也是机构健康持续发展的基础。建议相关机构对照本文提示,尽快自查整改,将预收费业务纳入法治轨道。
如若转载,请注明出处:http://www.qihangzhiyuan.com/product/7.html
更新时间:2026-10-13 17:27:34